BANJARMASIN — Alokasi Transfer ke Daerah pada APBN 2026 berkurang Rp226,9 triliun, setara 24,7 persen dari pagu semula Rp919,9 triliun. Pemangkasan itu menyisakan sekitar Rp693 triliun untuk pemerintah daerah, dan dampaknya merambat ke perbankan daerah yang selama ini menampung giro serta deposito milik pemda.
Bank Kalsel termasuk yang paling terpapar. Selama bertahun-tahun, dana pemerintah provinsi, kabupaten, dan kota menjadi salah satu sumber pendanaan termurah bagi bank pembangunan daerah tersebut.
Mengapa Pemangkasan TKD Menekan Bank Daerah
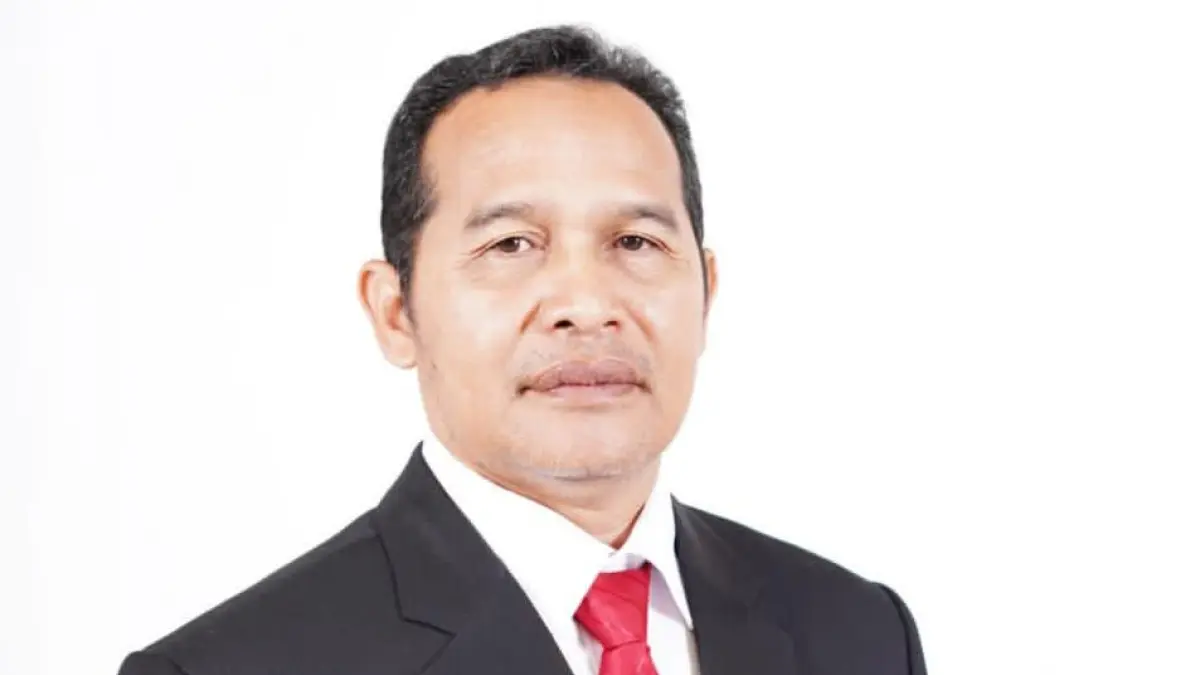
Dekan Fakultas Ekonomi dan Bisnis Universitas Lambung Mangkurat, Ahmad Yunani, menyebut ada kaitan langsung antara pengelolaan keuangan daerah, penghimpunan dana pihak ketiga, dan kemampuan bank menyalurkan kredit. Ketika transfer pusat menyusut, ruang fiskal daerah ikut menyempit.
Dana yang biasa mengendap di perbankan berpotensi berkurang. “Pengurangan TKD bukan berarti secara otomatis menurunkan aset BPD. Namun, kondisi ini dapat mempersempit ruang pertumbuhan apabila tidak diimbangi diversifikasi sumber pendanaan,” ujar Ahmad Yunani dalam kajiannya.
Tiga Jalur Tekanan yang Mengintai Likuiditas
Ahmad Yunani memetakan tiga jalur tekanan terhadap Bank Kalsel. Pertama, pertumbuhan dana giro pemerintah daerah melambat, padahal jenis dana ini relatif murah bagi bank.
Kedua, kebutuhan pengelolaan likuiditas meningkat saat pemda harus memakai saldo kas untuk belanja rutin, pelayanan publik, dan pembangunan. Ketiga, aktivitas ekonomi berpotensi melambat akibat penyesuaian belanja pemerintah.
Efek lanjutannya menyentuh permintaan kredit, kemampuan debitur membayar cicilan, hingga kualitas kredit perbankan. Perekonomian Kalimantan Selatan sendiri terikat erat pada belanja pemerintah, perdagangan, konstruksi, pertanian, pertambangan, dan sektor jasa.
Diversifikasi DPK Jadi Langkah Mendesak
Kajian tersebut menyimpulkan Bank Kalsel tidak bisa lagi bersandar pada dana pemerintah daerah. Penguatan dana masyarakat, diversifikasi sumber pendanaan, dan ekspansi pembiayaan ke sektor produktif dinilai sebagai jalan yang harus ditempuh untuk menjaga likuiditas sekaligus keberlanjutan bisnis.
Tanpa langkah itu, ruang pertumbuhan bank daerah berpotensi menyempit meski asetnya tidak serta-merta turun. Bagi nasabah dan pelaku usaha di Banua, kecepatan Bank Kalsel menyesuaikan strategi pendanaan akan menentukan seberapa besar kredit yang bisa tetap mengalir ke sektor riil.